Domain rechnungen-zahlen.de kaufen?
Wir ziehen mit dem Projekt
rechnungen-zahlen.de um.
Sind Sie am Kauf der Domain
rechnungen-zahlen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungen-zahlen.de kaufen?
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
Ist ein Kontoauszug ein Beleg?
Ein Kontoauszug ist eine Zusammenfassung aller Transaktionen, die auf einem Bankkonto innerhalb eines bestimmten Zeitraums stattgefunden haben. Er dient als Nachweis für alle Ein- und Auszahlungen sowie andere finanzielle Aktivitäten. Ein Beleg hingegen ist ein Dokument, das eine Transaktion oder einen Kauf bestätigt. Ob ein Kontoauszug als Beleg gilt, hängt von der spezifischen Situation ab. In einigen Fällen kann ein Kontoauszug als ausreichender Beleg dienen, während in anderen Fällen möglicherweise zusätzliche Dokumente erforderlich sind. Letztendlich liegt es an den individuellen Anforderungen und Vorschriften, ob ein Kontoauszug als Beleg akzeptiert wird. **

Ähnliche Suchbegriffe für Steuerlichen
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
Insolvenzrecht in der steuerlichen Beratungspraxis, Fachbücher von Thomas C. Fallak, Volker BüteröweDas Fachbuch "Insolvenzrecht in der steuerlichen Beratungspraxis" bietet eine umfassende und prägnante Übersicht über die wesentlichen Aspekte des Insolvenzrechts, die für Steuerberater von Bedeutung sind. Die Autoren, Thomas C. Fallak und Volker Büteröwe, erläutern die strengen Anforderungen an die Fortführungsprognose gemäss § 252 Abs. 1 Nr. 2 HGB und die Hinweispflichten nach § 102 StaRUG. Das Buch behandelt die Pflichten von Steuerberatern in der Nähe von Insolvenzen, die verschiedenen Insolvenzgründe sowie die damit verbundenen rechtlichen Risiken. Zudem werden die Grundzüge des Insolvenzverfahrens, des Insolvenzsteuerrechts und des Insolvenzstrafrechts behandelt. Zahlreiche Muster und Formulierungshilfen unterstützen die Leser dabei, in diesem komplexen Rechtsbereich sicher zu agieren. Die klare Struktur und die umfangreiche Rechtsprechung machen dieses Werk zu einem unverzichtbaren Ratgeber für alle, die in der steuerlichen Beratung tätig sind.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen, Fachbücher von Wolfgang Hirschberger, Heinz Stehle, Anselm StehleEinzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze, sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis - Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen - Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20-22 AktG oder § 290 HGB - Schaubilder zur Betriebsaufspaltung Zielgruppen: - Studierende - Steuerberaterinnen und Steuerberater - Steuerberaterschulen - Fachanwältinnen und Fachanwälte für Steuerrecht - Handelsschülerinnen und Handelsschüler - Berufsschülerinnen und Berufsschüler.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
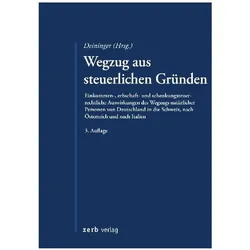
Salvatore:Wegzug aus steuerlichen Gründ, Fachbücher von Rainer Deininger, Barbara Salvatore, Michael Nordin, Roland Wild, Clemens Philipp SchindlerDas Buch gibt dem in Deutschland Steuerpflichtigen und dessen steuerlichen und rechtlichen Beratern einen Überblick darüber, wie zum einen der deutsche Fiskus auf einen Wegzug reagiert und zum anderen, welches steuerliche Umfeld in der Schweiz, in Österreich und in Italien herrscht. Mit Blick auf die gegenwärtige wirtschaftliche und steuerliche Lage in Deutschland wird das Thema in den kommenden Jahren stark an Bedeutung zunehmen. Systematisch ist das Buch in fünf Teile gegliedert. Zunächst werden die Konsequenzen aufgezeigt, die ein Wegzug aus Deutschland in einkommen-, erbschaft- und schenkungsteuerrechtlicher Hinsicht auslöst. Im zweiten, dritten und vierten Teil werden die steuerlichen Rahmenbedingungen gezeigt, auf die ein Emigrant aus Deutschland in der Schweiz, in Österreich und in Italien trifft. Insbesondere Italien hält zahlreiche Vergünstigungen und Privilegierungen bereit (über steuerliche Vorteile für Selbständige und Rentner bis zum Ein-Euro-Haus), die einen Umzug steuerlich attraktiv machen. In einem fünften Teil finden sich die im Verhältnis zur Schweiz, Österreich und Italien relevanten Abkommenstexte sowie die wichtigsten Verwaltungsanweisungen. Der Herausgeber: RA Dr. Rainer Deininger, LL.M., FA StR, Schondorf Die Autoren: RA Salvatore Barba, München; RAin Maja Mayrhuber, LL.M., Wien; RA Dr. Michael Nordin, LL.M., Dipl. Steuerexperte, Zürich; RA DDr. Clemens Philipp Schindler, LL.M., Wien; RA Roland Wild, Dipl. Steuerexperte, Zürich.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange Zahlungsfrist Bei Mahnung?
"Wie lange die Zahlungsfrist bei einer Mahnung ist, hängt von verschiedenen Faktoren ab. In der Regel wird eine Zahlungsfrist von 14 Tagen gesetzt, um dem Schuldner ausreichend Zeit zur Begleichung der offenen Forderung zu geben. Es ist jedoch möglich, dass in bestimmten Fällen eine kürzere oder längere Frist gesetzt wird, je nach den individuellen Vereinbarungen zwischen Gläubiger und Schuldner oder den gesetzlichen Vorgaben. Es ist wichtig, die Zahlungsfrist in der Mahnung klar und deutlich zu benennen, um Missverständnisse zu vermeiden und dem Schuldner eine klare Orientierung zu geben. Sollte die Zahlungsfrist verstreichen, kann der Gläubiger weitere rechtliche Schritte einleiten, um die offene Forderung einzutreiben." **
-
Wie erstellt man rechtssichere Rechnungen gemäß den geltenden steuerlichen Vorschriften? Welche Angaben müssen auf einer ordnungsgemäßen Rechnung unbedingt enthalten sein?
Um rechtssichere Rechnungen gemäß den steuerlichen Vorschriften zu erstellen, müssen folgende Angaben enthalten sein: Name und Anschrift des Rechnungsausstellers, Name und Anschrift des Rechnungsempfängers, Steuernummer oder Umsatzsteuer-Identifikationsnummer, Rechnungsdatum, fortlaufende Rechnungsnummer, Menge und Art der gelieferten Leistungen oder Waren, Netto- und Bruttobetrag, Umsatzsteuersatz und -betrag, sowie das Leistungsdatum. **
-
Was ist die übliche Zahlungsfrist für Rechnungen in Ihrem Unternehmen? Oder: Welche Konsequenzen drohen, wenn die Zahlungsfrist einer Rechnung nicht eingehalten wird?
Die übliche Zahlungsfrist für Rechnungen in unserem Unternehmen beträgt 30 Tage. Wenn die Zahlungsfrist nicht eingehalten wird, können Verzugszinsen anfallen und das Unternehmen kann Mahngebühren erheben. Im schlimmsten Fall kann es zu rechtlichen Schritten wie Inkassoverfahren oder Gerichtsverfahren kommen. **
-
Wann beginnt die Zahlungsfrist einer Rechnung?
Die Zahlungsfrist einer Rechnung beginnt in der Regel mit dem Erhalt der Rechnung. Oftmals ist auf der Rechnung selbst das genaue Datum angegeben, bis zu dem die Zahlung erfolgen muss. Diese Frist kann je nach Vereinbarung unterschiedlich lang sein, üblich sind jedoch 14, 30 oder 60 Tage. Es ist wichtig, die Zahlungsfrist genau zu beachten, um Mahnungen oder Verzugszinsen zu vermeiden. Bei Unklarheiten sollte man sich direkt mit dem Rechnungssteller in Verbindung setzen, um eine einvernehmliche Lösung zu finden. **
Wie erstelle ich eine rechtssichere Rechnung, die den geltenden steuerlichen Anforderungen entspricht?
Um eine rechtssichere Rechnung zu erstellen, müssen bestimmte Pflichtangaben wie Name und Anschrift des Rechnungsausstellers, Rechnungsdatum, Rechnungsnummer und Steuernummer enthalten sein. Zudem müssen die Leistungsbeschreibung, Menge und Preis der gelieferten Waren oder erbrachten Dienstleistungen klar und eindeutig aufgeführt werden. Die Rechnung muss außerdem den geltenden steuerlichen Anforderungen entsprechen, wie z.B. der korrekten Umsatzsteuerberechnung und -ausweisung. **
Wie kann die Faktura als Instrument zur Rechnungsstellung effizient genutzt werden?
Die Faktura sollte automatisiert werden, um Zeit und Ressourcen zu sparen. Eine klare und übersichtliche Gestaltung der Rechnungen erleichtert die Nachverfolgung und Zahlungseingänge. Regelmäßige Überprüfung und Anpassung der Faktura-Prozesse verbessert die Effizienz. **
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
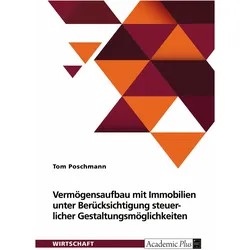
Vermögensaufbau mit Immobilien unter Berücksichtigung von steuerlichen Gestaltungsmöglichkeiten, Fachbücher von Tom PoschmannMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Investition und Finanzierung, Note: 2,0, Fachhochschule Giessen-Friedberg; Standort Giessen, Sprache: Deutsch. Abstract: Die Masterthesis behandelt das Thema Vermögensaufbau mit Immobilien unter besonderer Berücksichtigung steuerlicher Gestaltungsmöglichkeiten. Es gliedert sich in mehrere Hauptbereiche: Einleitung: Die Herausforderungen des demografischen Wandels und der Rentenlücke werden erläutert, und die Bedeutung privater Vorsorge, insbesondere durch Immobilieninvestitionen, wird hervorgehoben. Die Immobilie als Kapitalanlage: Das Kapitel beschreibt, warum Immobilien eine attraktive Anlageform sind, welche Chancen und Risiken sie bieten und welche Faktoren bei der Bewertung von Immobilien entscheidend sind. Besteuerung der Immobilie: Es wird detailliert auf die steuerlichen Aspekte eingegangen, einschliesslich Ertragssteuern, weiterer Steuerarten wie Grund- und Grunderwerbsteuer, sowie Strategien zur Steueroptimierung, wie die Nutzung von vermögensverwaltenden Gesellschaften oder Denkmal-Immobilien. Vergleich mit dem Schweizer Steuersystem: Hier wird das deutsche mit dem differenzierten Schweizer System verglichen, um Unterschiede und potenzielle Vorteile für Investoren aufzuzeigen. Reformüberlegungen und Fazit: Das Fazit hebt die Bedeutung einer strategischen Planung und professionellen Beratung hervor, um die Vorteile von Immobilieninvestitionen bestmöglich zu nutzen. Das Dokument bietet eine fundierte Analyse für Investoren, die sich mit Immobilien als Kapitalanlage beschäftigen und steuerliche Vorteile maximieren möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzrecht in der steuerlichen Beratungspraxis, Fachbücher von Thomas C. Fallak, Volker BüteröweDas Fachbuch "Insolvenzrecht in der steuerlichen Beratungspraxis" bietet eine umfassende und prägnante Übersicht über die wesentlichen Aspekte des Insolvenzrechts, die für Steuerberater von Bedeutung sind. Die Autoren, Thomas C. Fallak und Volker Büteröwe, erläutern die strengen Anforderungen an die Fortführungsprognose gemäss § 252 Abs. 1 Nr. 2 HGB und die Hinweispflichten nach § 102 StaRUG. Das Buch behandelt die Pflichten von Steuerberatern in der Nähe von Insolvenzen, die verschiedenen Insolvenzgründe sowie die damit verbundenen rechtlichen Risiken. Zudem werden die Grundzüge des Insolvenzverfahrens, des Insolvenzsteuerrechts und des Insolvenzstrafrechts behandelt. Zahlreiche Muster und Formulierungshilfen unterstützen die Leser dabei, in diesem komplexen Rechtsbereich sicher zu agieren. Die klare Struktur und die umfangreiche Rechtsprechung machen dieses Werk zu einem unverzichtbaren Ratgeber für alle, die in der steuerlichen Beratung tätig sind.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen, Fachbücher von Wolfgang Hirschberger, Heinz Stehle, Anselm StehleEinzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze, sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis - Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen - Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20-22 AktG oder § 290 HGB - Schaubilder zur Betriebsaufspaltung Zielgruppen: - Studierende - Steuerberaterinnen und Steuerberater - Steuerberaterschulen - Fachanwältinnen und Fachanwälte für Steuerrecht - Handelsschülerinnen und Handelsschüler - Berufsschülerinnen und Berufsschüler.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
-
Ist ein Kontoauszug ein Beleg?
Ein Kontoauszug ist eine Zusammenfassung aller Transaktionen, die auf einem Bankkonto innerhalb eines bestimmten Zeitraums stattgefunden haben. Er dient als Nachweis für alle Ein- und Auszahlungen sowie andere finanzielle Aktivitäten. Ein Beleg hingegen ist ein Dokument, das eine Transaktion oder einen Kauf bestätigt. Ob ein Kontoauszug als Beleg gilt, hängt von der spezifischen Situation ab. In einigen Fällen kann ein Kontoauszug als ausreichender Beleg dienen, während in anderen Fällen möglicherweise zusätzliche Dokumente erforderlich sind. Letztendlich liegt es an den individuellen Anforderungen und Vorschriften, ob ein Kontoauszug als Beleg akzeptiert wird. **
-
Wie lange Zahlungsfrist Bei Mahnung?
"Wie lange die Zahlungsfrist bei einer Mahnung ist, hängt von verschiedenen Faktoren ab. In der Regel wird eine Zahlungsfrist von 14 Tagen gesetzt, um dem Schuldner ausreichend Zeit zur Begleichung der offenen Forderung zu geben. Es ist jedoch möglich, dass in bestimmten Fällen eine kürzere oder längere Frist gesetzt wird, je nach den individuellen Vereinbarungen zwischen Gläubiger und Schuldner oder den gesetzlichen Vorgaben. Es ist wichtig, die Zahlungsfrist in der Mahnung klar und deutlich zu benennen, um Missverständnisse zu vermeiden und dem Schuldner eine klare Orientierung zu geben. Sollte die Zahlungsfrist verstreichen, kann der Gläubiger weitere rechtliche Schritte einleiten, um die offene Forderung einzutreiben." **
-
Wie erstellt man rechtssichere Rechnungen gemäß den geltenden steuerlichen Vorschriften? Welche Angaben müssen auf einer ordnungsgemäßen Rechnung unbedingt enthalten sein?
Um rechtssichere Rechnungen gemäß den steuerlichen Vorschriften zu erstellen, müssen folgende Angaben enthalten sein: Name und Anschrift des Rechnungsausstellers, Name und Anschrift des Rechnungsempfängers, Steuernummer oder Umsatzsteuer-Identifikationsnummer, Rechnungsdatum, fortlaufende Rechnungsnummer, Menge und Art der gelieferten Leistungen oder Waren, Netto- und Bruttobetrag, Umsatzsteuersatz und -betrag, sowie das Leistungsdatum. **
Ähnliche Suchbegriffe für Steuerlichen
-
Salvatore:Wegzug aus steuerlichen Gründ, Fachbücher von Rainer Deininger, Barbara Salvatore, Michael Nordin, Roland Wild, Clemens Philipp SchindlerDas Buch gibt dem in Deutschland Steuerpflichtigen und dessen steuerlichen und rechtlichen Beratern einen Überblick darüber, wie zum einen der deutsche Fiskus auf einen Wegzug reagiert und zum anderen, welches steuerliche Umfeld in der Schweiz, in Österreich und in Italien herrscht. Mit Blick auf die gegenwärtige wirtschaftliche und steuerliche Lage in Deutschland wird das Thema in den kommenden Jahren stark an Bedeutung zunehmen. Systematisch ist das Buch in fünf Teile gegliedert. Zunächst werden die Konsequenzen aufgezeigt, die ein Wegzug aus Deutschland in einkommen-, erbschaft- und schenkungsteuerrechtlicher Hinsicht auslöst. Im zweiten, dritten und vierten Teil werden die steuerlichen Rahmenbedingungen gezeigt, auf die ein Emigrant aus Deutschland in der Schweiz, in Österreich und in Italien trifft. Insbesondere Italien hält zahlreiche Vergünstigungen und Privilegierungen bereit (über steuerliche Vorteile für Selbständige und Rentner bis zum Ein-Euro-Haus), die einen Umzug steuerlich attraktiv machen. In einem fünften Teil finden sich die im Verhältnis zur Schweiz, Österreich und Italien relevanten Abkommenstexte sowie die wichtigsten Verwaltungsanweisungen. Der Herausgeber: RA Dr. Rainer Deininger, LL.M., FA StR, Schondorf Die Autoren: RA Salvatore Barba, München; RAin Maja Mayrhuber, LL.M., Wien; RA Dr. Michael Nordin, LL.M., Dipl. Steuerexperte, Zürich; RA DDr. Clemens Philipp Schindler, LL.M., Wien; RA Roland Wild, Dipl. Steuerexperte, Zürich.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die übliche Zahlungsfrist für Rechnungen in Ihrem Unternehmen? Oder: Welche Konsequenzen drohen, wenn die Zahlungsfrist einer Rechnung nicht eingehalten wird?
Die übliche Zahlungsfrist für Rechnungen in unserem Unternehmen beträgt 30 Tage. Wenn die Zahlungsfrist nicht eingehalten wird, können Verzugszinsen anfallen und das Unternehmen kann Mahngebühren erheben. Im schlimmsten Fall kann es zu rechtlichen Schritten wie Inkassoverfahren oder Gerichtsverfahren kommen. **
-
Wann beginnt die Zahlungsfrist einer Rechnung?
Die Zahlungsfrist einer Rechnung beginnt in der Regel mit dem Erhalt der Rechnung. Oftmals ist auf der Rechnung selbst das genaue Datum angegeben, bis zu dem die Zahlung erfolgen muss. Diese Frist kann je nach Vereinbarung unterschiedlich lang sein, üblich sind jedoch 14, 30 oder 60 Tage. Es ist wichtig, die Zahlungsfrist genau zu beachten, um Mahnungen oder Verzugszinsen zu vermeiden. Bei Unklarheiten sollte man sich direkt mit dem Rechnungssteller in Verbindung setzen, um eine einvernehmliche Lösung zu finden. **
-
Wie erstelle ich eine rechtssichere Rechnung, die den geltenden steuerlichen Anforderungen entspricht?
Um eine rechtssichere Rechnung zu erstellen, müssen bestimmte Pflichtangaben wie Name und Anschrift des Rechnungsausstellers, Rechnungsdatum, Rechnungsnummer und Steuernummer enthalten sein. Zudem müssen die Leistungsbeschreibung, Menge und Preis der gelieferten Waren oder erbrachten Dienstleistungen klar und eindeutig aufgeführt werden. Die Rechnung muss außerdem den geltenden steuerlichen Anforderungen entsprechen, wie z.B. der korrekten Umsatzsteuerberechnung und -ausweisung. **
-
Wie kann die Faktura als Instrument zur Rechnungsstellung effizient genutzt werden?
Die Faktura sollte automatisiert werden, um Zeit und Ressourcen zu sparen. Eine klare und übersichtliche Gestaltung der Rechnungen erleichtert die Nachverfolgung und Zahlungseingänge. Regelmäßige Überprüfung und Anpassung der Faktura-Prozesse verbessert die Effizienz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.